




RBI Rate hike : રિઝર્વ બેંક ઓફ ઈન્ડિયા (RBI) એક મુશ્કેલ દર નિર્ણય લેવા માટે તૈયાર છે. ફુગાવાના દબાણમાં વધારો, ક્રૂડ ઓઈલના ભાવ અસ્થિર રહેવા અને રૂપિયાના દબાણને કારણે, RBI રેપો રેટમાં 25 બેસિસ પોઈન્ટનો વધારો 5.5 ટકા કરવા પર વિચાર કરે તેવી અપેક્ષા છે.
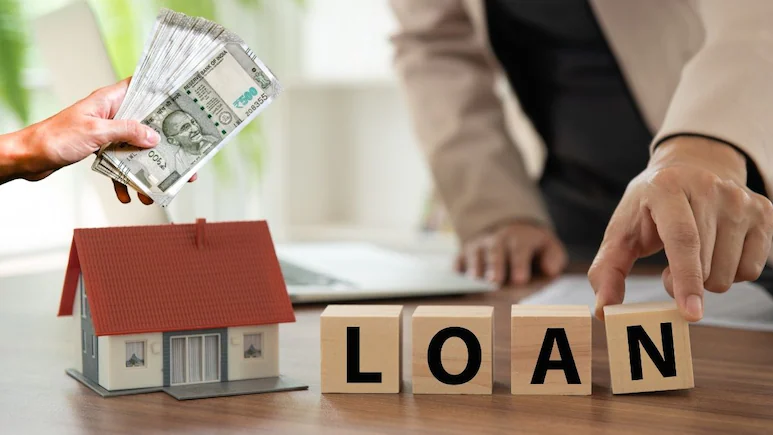
લોન લેનારાઓ માટે, આનો અર્થ વ્યાજ ખર્ચમાં વધારો થઈ શકે છે. નવરાત્રિ અને દિવાળી વચ્ચેનો તહેવારનો સમયગાળો સામાન્ય રીતે રહેણાંક રિયલ એસ્ટેટ બજાર માટે મહત્વપૂર્ણ સમય હોય છે. ઘર વિકાસકર્તાઓ વેચાણને વેગ આપવા અને ઇન્વેન્ટરી સાફ કરવા માટે આ સમયગાળા પર આધાર રાખે છે. જોકે, દરમાં વધારો ખરીદદારોને મોટી હોમ લોન લેતા પહેલા બે વાર વિચારવા માટે મજબૂર કરી શકે છે.
RBI Rate hike : ફોર્ટેશિયા રિયલ્ટીના ડિરેક્ટર શિવ ગર્ગે NDTV ને જણાવ્યું હતું કે 25 બેસિસ પોઈન્ટનો વધારો 5.5 ટકા સુધી રહેણાંક બજાર પર નકારાત્મક અસર કરી શકે છે.
તેમણે ધ્યાન દોર્યું કે તહેવારોનો ક્વાર્ટર મિલકત વેચાણ માટે મહત્વપૂર્ણ છે. જ્યારે તાત્કાલિક EMI વધારો પહેલી વાર ખરીદનારાઓ માટે મોટી ચિંતા ન હોઈ શકે, ત્યારે મિલકતના ઊંચા ભાવ અને વૈશ્વિક અનિશ્ચિતતા કેટલાક ખરીદદારોને તેમના ખરીદીના નિર્ણયો મુલતવી રાખવા માટે પ્રેરિત કરી શકે છે.
વિકાસકર્તાઓએ વેચાણ ચાલુ રાખવા માટે વધુ પ્રોત્સાહનો, ડિસ્કાઉન્ટ અને વ્યાજ સહાય યોજનાઓ ઓફર કરવી પડી શકે છે.
RBI Rate hike : તેવી જ રીતે, તીર્થ રિયલ્ટીઝના મેનેજિંગ ડિરેક્ટર વિજય રૌંડલે જણાવ્યું હતું કે રેપો રેટમાં 5.5 ટકાનો વધારો બાંધકામ ફાઇનાન્સ અને કાર્યકારી મૂડીનો ખર્ચ વધારશે.
મિલકત વિરુદ્ધ FD: રોકાણકારો પુનર્વિચાર કરી શકે છે
ઊંચો રેપો રેટ રોકાણકારો માટે સમીકરણ પણ બદલી શકે છે. શ્યામ ગ્રુપ – ધોલેરા SIR ના ડિરેક્ટર હાર્દિક શાહે NDTV ને જણાવ્યું હતું કે 5.5 ટકા રેપો રેટ મિલકત અને નિશ્ચિત-આવક સંપત્તિઓના સંબંધિત આકર્ષણને બદલી નાખશે.
ઊંચા ઉધાર ખર્ચ દર-સંવેદનશીલ મિલકત વિભાગોમાં મૂલ્યાંકન પર દબાણ લાવી શકે છે. વાણિજ્યિક રિયલ એસ્ટેટ અને REITs ને પણ ઊંચા નાણાકીય ખર્ચનો સામનો કરવો પડી શકે છે, જોકે લાંબા ગાળાના લીઝ થોડી સ્થિરતા પ્રદાન કરી શકે છે.


RBI Rate hike : ઉપજ-સંવેદનશીલ રોકાણકારો વાણિજ્યિક મિલકતો, ખાસ કરીને ઓફિસ અને છૂટક સંપત્તિઓમાંથી વધુ વળતરની માંગ કરી શકે છે. જોકે, જો અંતિમ-વપરાશકર્તા માંગ મજબૂત રહે તો પોષણક્ષમ અને ભાડાના મકાનો પ્રમાણમાં સ્થિતિસ્થાપક રહી શકે છે.
‘વિભાવંગલ અનુકુલકારા’ (Vibhavangal Anukulkara) ના મેનેજિંગ ડિરેક્ટર સિદ્ધાર્થ મૌર્યએ જણાવ્યું હતું કે, જો RBI રેપો રેટમાં વધારો કરે તો લોન લેનારાઓએ વધુ નાણાં ચૂકવવા માટે તૈયાર રહેવું જોઈએ. ફ્લોટિંગ-રેટ ધરાવતી હોમ લોન અને કાર લોન મોંઘી થઈ શકે છે. બેંકો કાં તો EMI વધારી શકે છે અથવા લોનની મુદત (ટેન્યોર) લંબાવી શકે છે.
બચત કરનારાઓ માટે થોડી રાહત મળી શકે છે. બેંકો ફિક્સ્ડ ડિપોઝિટ (FD) પરના વ્યાજ દરોમાં પણ વધારો કરી શકે છે, જેનાથી ટૂંકાથી મધ્યમ ગાળાની FD વધુ આકર્ષક બની શકે છે. જોકે, મૌર્યએ માત્ર ઊંચા FD દરોની પાછળ આંધળી દોટ ન મૂકવાની સલાહ આપી હતી.
પરિવારો માટે, RBIનો વ્યાજ દર અંગેનો આગામી નિર્ણય માત્ર દર 5.25 ટકાથી વધીને 5.5 ટકા થવા પૂરતો સીમિત નથી. તે એક મોટા નિર્ણયને અસર કરી શકે છે: જેમ કે લોન લેવી કે નહીં, ઘર ખરીદવું, કોઈ પ્રોજેક્ટ શરૂ કરવો, નાણાં FDમાં રોકવા કે પછી માત્ર રાહ જોવી.